
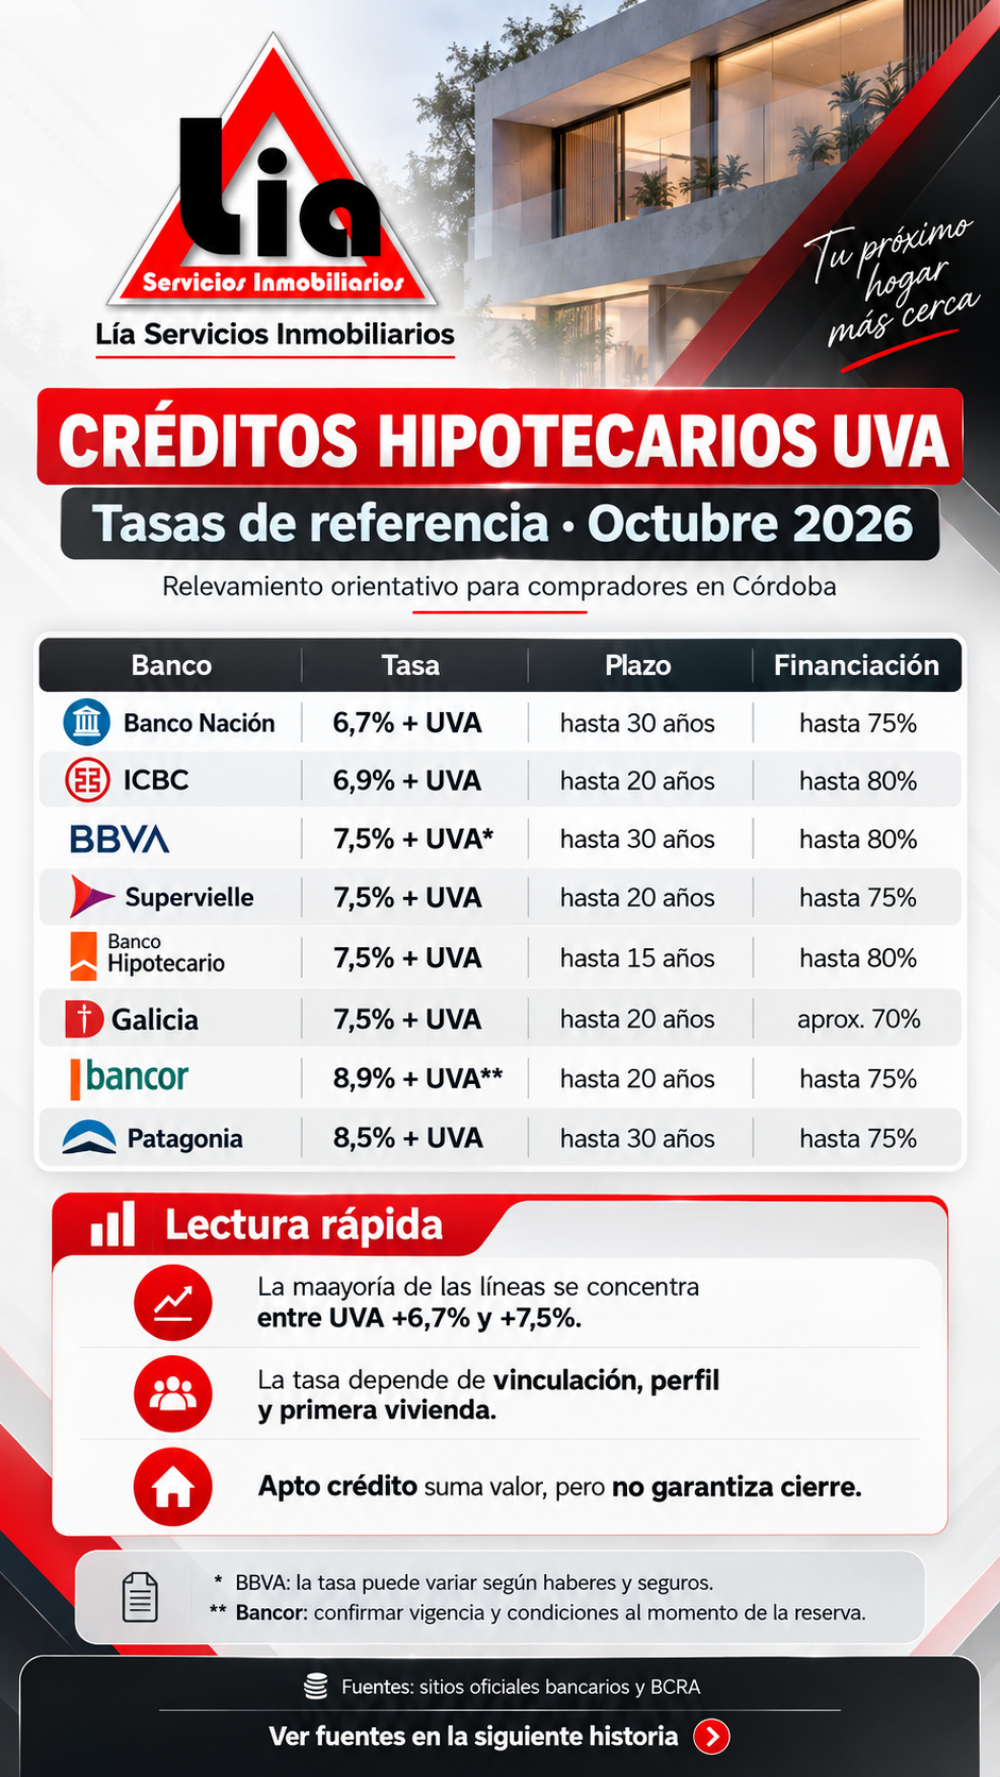
Créditos hipotecarios UVA: tasas y condiciones de los principales bancos
El crédito hipotecario volvió a ocupar un lugar importante en el mercado inmobiliario argentino y empieza a aparecer cada vez con mayor frecuencia en las consultas de compradores.
Sin embargo, comparar únicamente la tasa publicada por cada banco puede resultar engañoso. También deben analizarse el porcentaje financiado, el plazo, la relación cuota-ingreso, la acreditación de haberes, el destino de la vivienda y las condiciones particulares de cada solicitante.
Tasas de referencia
Las condiciones hipotecarias pueden variar según el perfil del cliente, el destino de la propiedad y la vinculación con cada entidad. A modo de referencia, algunas de las principales líneas relevadas durante octubre de 2026 son:
| Banco | Tasa de referencia | Plazo | Observación |
|---|---|---|---|
| Banco Nación | 6,70% + UVA | Hasta 30 años | Vivienda única y determinadas condiciones para clientes con haberes. |
| BBVA | 7,50% + UVA | Hasta 30 años | Condición promocional vigente durante octubre para determinados clientes y vinculaciones. |
| Bancor | 9,90% + UVA* | Hasta 20 años | La información hipotecaria visible continúa mostrando condiciones cuya vigencia publicada finalizó el 30/09. |
*En Bancor conviene solicitar confirmación actualizada antes de utilizar esa tasa en una operación de octubre.
Estas tasas son referencias publicadas por las entidades y no constituyen una oferta crediticia garantizada. El otorgamiento depende de la evaluación del banco, los ingresos demostrables, el perfil del solicitante, el valor de tasación del inmueble y las condiciones vigentes al momento de iniciar la operación.
¿Qué significa “tasa + UVA”?
Los créditos UVA se otorgan en pesos, pero el capital se expresa en Unidades de Valor Adquisitivo. El valor de la UVA se actualiza siguiendo la evolución del CER, vinculado a la inflación.
Por eso, cuando un banco informa una tasa de 6,7% + UVA o 7,5% + UVA, ese porcentaje no representa por sí solo el costo total del préstamo.
La cuota y el saldo de capital también evolucionan con el valor de la UVA.
¿Qué debería verificar un comprador antes de realizar una oferta?
Antes de considerar firme una operación condicionada a financiación hipotecaria, conviene verificar:
1. Banco y línea crediticia.
No todas las líneas tienen las mismas condiciones.
2. Monto efectivamente preaprobado.
Una simulación online no equivale necesariamente a una aprobación crediticia.
3. Porcentaje financiado.
El comprador deberá contar con fondos propios para completar el precio y afrontar los gastos asociados a la operación.
4. Relación cuota-ingreso.
Los bancos establecen límites sobre cuánto puede representar la cuota respecto de los ingresos computables.
5. Tasación bancaria.
El monto definitivo puede depender del valor asignado al inmueble por el tasador de la entidad.
6. Documentación de la propiedad.
El inmueble debe cumplir los requisitos jurídicos y técnicos exigidos por la entidad financiera.
Que una propiedad sea apta crédito amplía el universo potencial de compradores, pero una oferta financiada debe analizarse por su monto neto, porcentaje de fondos propios, grado de aprobación crediticia y plazo probable de escritura.
Una señal positiva para el mercado
Banco Nación continúa siendo uno de los actores principales del financiamiento hipotecario. Según información publicada por la propia entidad, a septiembre de 2026 su cartera hipotecaria destinada a vivienda había crecido 71,7% respecto de diciembre de 2025 y explicó aproximadamente tres de cada cuatro pesos del crecimiento del crédito hipotecario del sistema durante el año.
Esto no significa que el crédito ya sea suficiente para impulsar por sí solo todo el mercado inmobiliario, pero sí confirma que volvió a convertirse en una variable relevante para determinadas operaciones.
La tasa es solamente una parte del crédito. Para saber si una compra es realmente viable es necesario analizar simultáneamente ingresos, ahorro disponible, porcentaje financiado, tasación del inmueble y condiciones concretas ofrecidas al comprador.
Fuentes oficiales consultadas
Banco de la Nación Argentina — Créditos Hipotecarios +Hogares
Consultar condiciones de Banco Nación
BBVA Argentina — Créditos hipotecarios UVA
Banco de la Provincia de Córdoba — Bancor
Consultar información hipotecaria de Bancor
Banco Central de la República Argentina
Consultar régimen de transparencia del BCRA
Lía Servicios Inmobiliarios
Análisis de mercado · Tasaciones · Ventas · Alquileres
Córdoba Capital
Información y estrategia para tomar mejores decisiones inmobiliarias.