
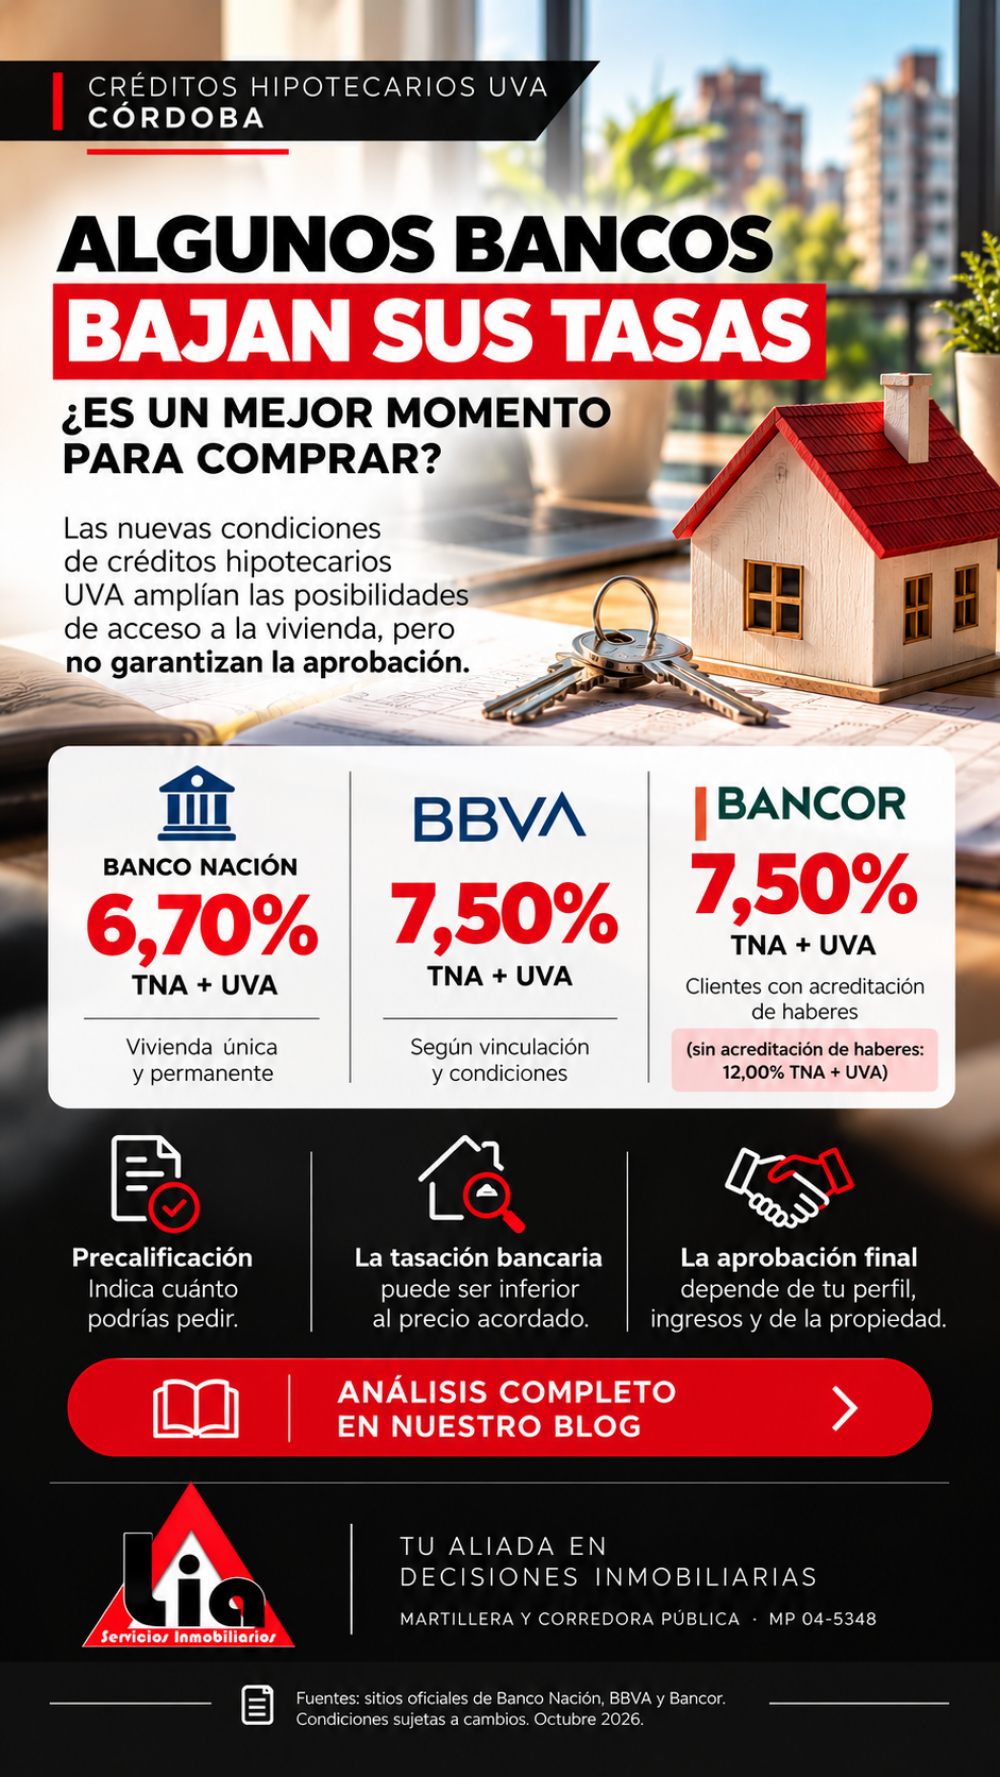
Créditos hipotecarios UVA | Córdoba 2026
Nuevas condiciones para financiar la compra
de una vivienda.
Lía Servicios Inmobiliarios
Créditos hipotecarios UVA: Bancor mejora su tasa y se abren nuevas posibilidades para comprar vivienda
Octubre de 2026 | Mercado inmobiliario de Córdoba
Bancor publicó una nueva tasa preferencial del 7,50% anual más UVA para clientes que acreditan sus haberes. ¿Qué significa este cambio para quienes están pensando en comprar una propiedad? ¿Y qué deberían tener en cuenta antes de comprometerse con una operación?
Una novedad para el mercado inmobiliario cordobés
El acceso al crédito hipotecario continúa siendo uno de los factores más importantes para dinamizar las operaciones inmobiliarias.
Durante octubre, el Banco de la Provincia de Córdoba (Bancor) publicó nuevas condiciones para su línea hipotecaria UVA, con una tasa nominal anual preferencial del 7,50% para clientes que acreditan sus haberes en la entidad.
La referencia anterior publicada por el banco era del 8,90%, por lo que la reducción representa 1,4 puntos porcentuales.
Sin embargo, no se trata simplemente de una baja de tasas: también deben analizarse los nuevos límites de financiación, los requisitos de acceso y los costos asociados.
¿Qué tasas ofrecen los bancos?
Al 19 de octubre de 2026, las referencias publicadas por las entidades consultadas son:
Entidad | TNA + UVA | Condiciones principales |
|---|---|---|
Banco Nación | 6,70% | Vivienda única y permanente, acreditación de haberes y límite de valor |
BBVA | 7,50% | Tasa preferencial sujeta a vinculación y requisitos |
Bancor | 7,50% | Acreditación de haberes; nueva línea de octubre |
Bancor | 12,00% | Sin acreditación de haberes |
Estas tasas no incluyen necesariamente todos los gastos de financiación y pueden variar según el perfil del solicitante, el destino del inmueble y las condiciones comerciales.
Por eso, antes de elegir un banco, conviene comparar el Costo Financiero Total (CFT), el plazo, el porcentaje financiable y el monto máximo disponible.
¿Qué cambió concretamente en Bancor?
La nueva publicación legal de Bancor establece condiciones con vigencia hasta el 30 de octubre de 2026.
Entre sus características principales se destacan:
Tasa preferencial del 7,50% TNA + UVA para clientes con acreditación de haberes.
Tasa del 12% TNA + UVA para clientes sin acreditación de haberes.
Monto máximo de financiación de 72.000 UVA.
Financiación de hasta el 75% del valor de la propiedad.
Plazos de 15 o 20 años.
Evaluación crediticia del solicitante y tasación bancaria del inmueble.
El límite de 72.000 UVA equivalía aproximadamente a $154,8 millones según el valor de la UVA utilizado por la entidad al 13 de octubre.
Este importe en pesos es una referencia de esa fecha y no debe interpretarse como un monto fijo garantizado.
Un aspecto fundamental: una tasa más baja puede mejorar las condiciones financieras, pero un límite de préstamo menor también puede restringir las propiedades a las que puede acceder un comprador.
¿Cómo funcionan los créditos UVA?
Los créditos hipotecarios UVA se otorgan en pesos, pero el capital adeudado se expresa en Unidades de Valor Adquisitivo.
El valor de la UVA evoluciona de acuerdo con el Coeficiente de Estabilización de Referencia (CER), vinculado a la inflación.
Esto significa que, aunque la tasa de interés pactada sea fija, la cuota expresada en pesos puede aumentar con el tiempo.
Por lo tanto, no debe confundirse una tasa fija más UVA con una cuota fija en pesos.
Antes de contratar, resulta importante evaluar la capacidad de pago actual y futura, los ingresos familiares y la exposición a posibles aumentos de cuotas.
¿Cuánto dinero propio necesita el comprador?
Supongamos una propiedad cuyo precio acordado es de USD 100.000.
Si el banco financia hasta el 75% del valor admitido para la operación y la tasación coincide con el precio, el esquema teórico sería:
Concepto | Equivalente en USD |
|---|---|
Precio de compra | 100.000 |
Financiación del 75% | 75.000 |
Aporte propio del 25% | 25.000 |
Este ejemplo es ilustrativo: el crédito se desembolsa en pesos y su equivalencia en dólares depende del tipo de cambio aplicable.
Además, el comprador debe contemplar gastos de escritura, honorarios profesionales y otros costos de la operación.
Pero hay una situación especialmente importante que muchas personas desconocen.
¿Qué sucede si el banco tasa la propiedad por debajo del precio acordado?
Imaginemos que el comprador acuerda pagar USD 100.000, pero el banco determina que la propiedad tiene un valor de USD 90.000.
Si la entidad financia el 75% de esa tasación, el préstamo equivaldría, bajo el mismo supuesto de conversión, a USD 67.500.
En consecuencia, el comprador necesitaría aportar USD 32.500 para completar el precio, además de los gastos correspondientes.
Es decir, necesitaría USD 7.500 adicionales respecto del escenario inicial.
Este ejemplo demuestra por qué la tasación bancaria puede ser tan importante como la aprobación crediticia del comprador.
El banco no está obligado a financiar un porcentaje del precio que acuerden las partes si sus condiciones establecen otro valor de referencia.
Tener un crédito precalificado no significa tener la compra aprobada
Es habitual que un interesado consulte al banco, realice una simulación y reciba una estimación del monto que podría solicitar.
Sin embargo, deben distinguirse tres etapas:
1. Simulación o precalificación
Permite estimar la capacidad crediticia según ingresos, obligaciones financieras y otros datos del solicitante.
2. Evaluación de la propiedad
La entidad analiza la documentación, el estado jurídico del inmueble y su tasación.
3. Aprobación definitiva y desembolso
Se produce una vez cumplidos los requisitos del banco y formalizada la operación correspondiente.
Por eso, antes de entregar una reserva, resulta fundamental conocer las condiciones crediticias y establecer claramente qué sucederá si el préstamo no se aprueba o si el monto finalmente otorgado resulta insuficiente.
¿Qué significa esta noticia para quienes venden una propiedad?
El crédito hipotecario puede ampliar el universo de potenciales compradores, especialmente en segmentos de vivienda familiar.
Pero publicar una propiedad como apta crédito requiere contar con documentación suficiente y verificar que no existan obstáculos que impidan su financiación.
La escritura, la situación registral, los planos y las características del inmueble pueden adquirir especial importancia durante la evaluación bancaria.
Para el propietario vendedor, también es conveniente conocer los tiempos del proceso y la disponibilidad de fondos propios del comprador.
Una operación financiada puede resultar perfectamente viable, pero necesita una planificación diferente de una compraventa de contado.
¿Y para quienes quieren comprar?
La reducción de determinadas tasas puede representar una oportunidad para volver a evaluar la posibilidad de acceder a una vivienda.
Sin embargo, la decisión no debería basarse únicamente en el porcentaje anunciado por el banco.
Conviene analizar:
La cuota inicial y su relación con los ingresos familiares.
La evolución futura de la cuota ajustada por UVA.
El porcentaje del precio que efectivamente puede financiarse.
El dinero propio disponible.
Los gastos adicionales de la compraventa.
La situación jurídica y documental del inmueble.
Las condiciones de aprobación y desembolso.
Comparar alternativas y solicitar asesoramiento antes de asumir compromisos puede evitar inconvenientes durante la operación.
Nuestra mirada profesional
La mejora de las condiciones crediticias de algunas entidades constituye una señal positiva para el mercado inmobiliario, aunque todavía no permite asegurar un aumento inmediato de las compraventas.
El acceso real al financiamiento depende de múltiples factores: ingresos, estabilidad económica, tasas, límites de crédito, documentación y valores de tasación.
Para quienes venden, contar con una propiedad correctamente documentada y comercializada a un precio razonable puede facilitar el acceso a compradores financiados.
Para quienes compran, una buena oportunidad no depende exclusivamente de obtener una tasa atractiva, sino de comprender el compromiso financiero que están asumiendo.
El crédito hipotecario puede acercar el sueño de la vivienda propia, pero una operación bien asesorada comienza mucho antes de firmar la escritura.
En Lía Servicios Inmobiliarios acompañamos a nuestros clientes con información, análisis de mercado y atención personalizada para que cada decisión inmobiliaria se tome con mayor seguridad.
LÍA SERVICIOS INMOBILIARIOS
Martillera y Corredora Pública — MP 04-5348
Córdoba Capital
Información bancaria consultada al 19 de octubre de 2026. Tasas, cupos, montos y condiciones sujetos a modificación y aprobación de cada entidad. Este artículo tiene carácter informativo y no constituye asesoramiento financiero individual ni oferta de crédito.
Fuentes oficiales:
Banco Nación — Créditos hipotecarios.
Banco de la Nación Argentina
BBVA — Condiciones hipotecarias.
BBVA Argentina
Bancor — Condiciones legales vigentes hasta el 30/10/2026.
Legales APTO